Skip to content
TSG | Technical Services and Solutions
KONTAKTIRAJTE NAS
Tehničari TSG-a s opremom uz servisno vozilo

Zašto ESG izvještaj počinje u strojarnici

Prema Direktivi (EU) 2024/1275 o energetskim svojstvima zgrada, zgrade uzrokuju 40 % potrošnje krajnje energije u Europskoj uniji i 36 % emisija stakleničkih plinova povezanih s energijom. Za većinu uslužnih i trgovačkih tvrtki objekti su zato često najveća stavka u okolišnom dijelu izvještaja, a ujedno stavka koju mogu mjeriti iz vlastitih sustava, bez procjena.

Tko održava objekt, ima te podatke. Pitanje je samo vode li se tako da ih se može upotrijebiti u izvještaju i provjeriti.

ESG management objekata: koje podatke pripremamo za izvještaj o održivosti

Podaci su razvrstani prema temama europskih standarda izvještavanja o održivosti (ESRS):

Tema (ESRS) Podatak i izvor u objektu Kako nastaje
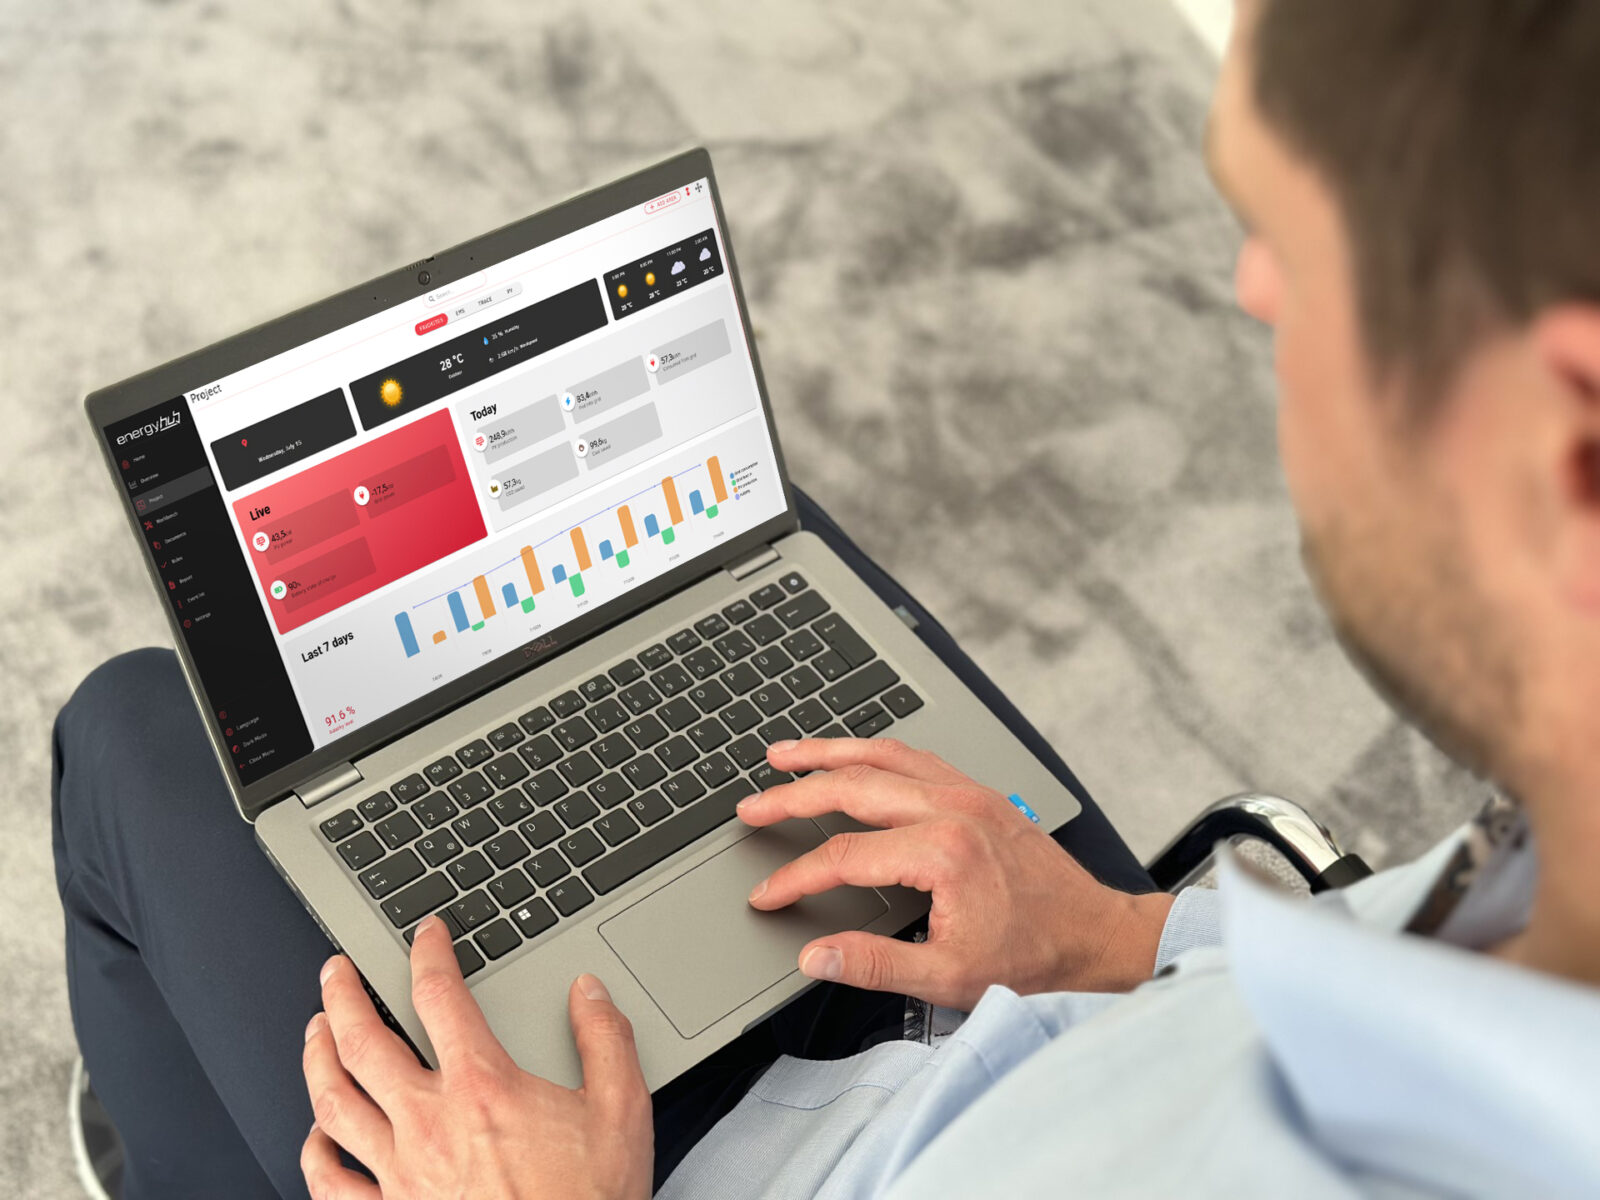
E1 Klimatske promjene: energija potrošnja električne energije, plina i topline po objektu i mjesecu, iz brojila i podbrojila energetski nadzor (EMS)
E1: emisije Scope 2 neizravne emisije iz kupljene energije, iz potrošnje i emisijskog faktora izračun iz energetskog nadzora
E1: emisije Scope 1 izravne emisije iz kotlovnica i curenje rashladnih sredstava (F-plinova), iz potrošnje goriva i evidencije dopuna rashladnog sredstva zapisnici HVAC održavanja
E3 Voda potrošnja vode i gubici zbog curenja, iz vodomjera i naloga za sanaciju evidencija održavanja
E5 Korištenje resursa i kružno gospodarstvo otpad iz održavanja (ulja, filtri, rashladna sredstva, elektronički otpad, baterije), iz radnih naloga i pratećih listova za otpad evidencija zbrinjavanja po nalogu
S1 Vlastita radna snaga tehnički incidenti na objektu, iz radnih naloga, te ispravnost radne opreme, nužne rasvjete i sustava zaštite od požara, iz zapisnika pregleda i ispitivanja dispečerski centar i kalendar zakonskih obveza (elektro održavanje)
Provjera izvještaja izvorni zapis za svaku brojku: radni nalozi, zapisnici, očitanja arhiva u CAFM sustavu

Za ESG management posebno su važna rashladna sredstva: njihovo curenje iz klimatizacijskih i rashladnih sustava prema GHG protokolu spada u izravne (Scope 1) emisije tvrtke, a količina se izračunava iz evidencije dopuna rashladnog sredstva (smjernice US EPA). Prema vrijednostima iz Uredbe (EU) 2024/573, kilogram rashladnog sredstva R410A odgovara oko 2 088 kg CO2e, a kilogram R404A oko 3 922 kg CO2e. Uredna provjera propuštanja zato je istodobno zakonska obveza, mjera održavanja i stavka u izvještaju.

TSG Technics ikona

Usluge koje obuhvaća ESG management

ESG management objekata provodimo kroz tri područja, s mjerljivim stavkama za svako:

Okolišni učinak (E)

Energija i emisije: energetski nadzor, mjere energetske učinkovitosti tehničkih sustava i izračun emisija iz stvarne potrošnje, uz sustav upravljanja energijom.

Rashladna sredstva: evidencija punjenja i dopuna, provjere propuštanja u zakonskim rokovima i plan zamjene opreme s plinovima visokog GWP-a, kroz HVAC održavanje.

Obnovljivi izvori, voda i otpad: integracija fotonaponske elektrane i baterijske pohrane, praćenje potrošnje vode i sanacija gubitaka te zbrinjavanje otpada iz održavanja s dokumentacijom.

Društveni učinak (S)

Sigurnost na objektu: ispravnost nužne rasvjete i sustava zaštite od požara kroz preglede u zakonskim rokovima.

Radna oprema: pregledi i ispitivanja radne opreme u zakonskim rokovima, s ovlaštenim ispitivačima i zapisnicima.

Incidenti i korektivne mjere: evidencija tehničkih incidenata na objektu, od prijave dispečerskom centru do provedene korektivne mjere. Ta je evidencija podloga za izvještavanje o zdravlju i sigurnosti.

Upravljački učinak (G)

Kalendar zakonskih obveza: rokovi pregleda i ispitivanja s odgovornim osobama za svaki objekt.

Revizijski trag: ESG management objekata čuva arhivu zapisnika i radnih naloga za inspekciju, reviziju izvještaja i osiguranje.

Usporedivi izvještaji: podaci po objektu u istom obliku iz godine u godinu, pa se vidi trend, a ne samo stanje.

Tko mora izvještavati o održivosti u Hrvatskoj

Prema izmjenama Zakona o računovodstvu (NN 59/2026), kojima je prenesena Direktiva (EU) 2026/470 (paket Omnibus I), obveznici izvještavanja o održivosti su poduzetnici s prosječno više od 1 000 radnika i netoprihodom većim od 450 milijuna eura. Subjekti od javnog interesa iznad tih pragova izvještavaju i za 2025. i 2026. godinu, a ostali obveznici prvi put za poslovnu 2027. godinu, prema revidiranim europskim standardima ESRS. Popis obveznika objavljuje Ministarstvo financija.

Poduzetnici s najviše 1 000 radnika mogu, kad podatke traži obveznik iz njihova lanca vrijednosti, odbiti dostaviti informacije koje nadilaze dobrovoljni standard izvještavanja. Podatke o energiji, emisijama i usklađenosti objekata ipak sve češće traže banke pri financiranju, veliki kupci u upitnicima za dobavljače i zakupci pri odabiru prostora. Takvi se podaci ne mogu naknadno rekonstruirati, pa ih ESG management objekata vodi od prvog dana.

TSG podržava ESG ciljeve kroz tehnički mjerljive aktivnosti: smanjenje potrošnje energije, preventivno održavanje, produljenje vijeka opreme, optimizaciju sustava i podršku izvještavanju.

Često postavljana pitanja

Koje podatke o zgradi trebam za izvještaj o održivosti?

Potrošnju električne energije, plina i topline po objektu, podatke o rashladnim sredstvima (vrsta, punjenje, dopune), potrošnju vode, otpad iz održavanja te dokaze o sigurnosti i zakonskoj usklađenosti. Sve to nastaje u evidenciji tehničkog održavanja ako se ona vodi sustavno.

Što su emisije Scope 1, a što Scope 2?

Scope 1 su izravne emisije iz izvora koje tvrtka posjeduje ili kontrolira, na primjer izgaranje plina u kotlovnici ili curenje rashladnih sredstava. Scope 2 su neizravne emisije iz proizvodnje električne energije, topline ili pare koju tvrtka kupuje i troši.

Jesu li rashladna sredstva (F-plinovi) dio ugljičnog otiska tvrtke?

Da. Curenje rashladnih sredstava iz klimatizacije i rashladne tehnike prema GHG protokolu spada u izravne (Scope 1) emisije. Količina se određuje iz evidencije dopuna rashladnog sredstva, koju operater prema Uredbi (EU) 2024/573 ionako mora voditi.

Moramo li izvještavati o održivosti ako nismo obveznik?

Zakonski ne. Obveznici su poduzetnici s više od 1 000 radnika i netoprihodom većim od 450 milijuna eura. Podatke o energiji i emisijama objekata ipak sve češće traže banke, veliki kupci i zakupci, a manji poduzetnici u lancu vrijednosti mogu se ograničiti na podatke iz dobrovoljnog standarda.

Kako se ESG management povezuje s energetskim pregledom i ISO 50001?

Energetski pregled i sustav upravljanja energijom prema ISO 50001 daju okvir, ciljeve i mjere. ESG management iz tehničkog održavanja daje kontinuirane podatke i provodi mjere između dva pregleda, a isti podaci služe izvještaju o održivosti. Sam softver za praćenje energije ne zamjenjuje ni pregled ni ISO 50001.

Zadnje ažuriranje: 5. listopada 2026.